- เศรษฐกิจ
- กองบรรณาธิการ
กองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank Group) เปิดตัวรายงาน "The Bangkok Blueprint for Fraud-Resilient Financial Services" หรือแผนแม่บทกรุงเทพ อย่างเป็นทางการระหว่างการประชุมประจำปี โดยจัดทำร่วมกับธนาคารแห่งประเทศไทย เพื่อวางกรอบยุทธศาสตร์ระดับโลกสำหรับป้องกัน ตรวจจับ และตอบสนองต่อภัยคุกคามจากการฉ้อโกงทางไซเบอร์ที่เชื่อมโยงกับองค์กรอาชญากรรมข้ามชาติ
Key facts
ทำไมการโอนเงินข้ามประเทศจึงถูกจับตา
- รายงาน "The Bangkok Blueprint for Fraud-Resilient Financial Services" หรือแผนแม่บทกรุงเทพ เปิดตัวระหว่างการประชุมประจำปีของ IMF และกลุ่มธนาคารโลก โดยจัดทำร่วมกับธนาคารแห่งประเทศไทย
- แอนดรูว์ เบย์ลี ผู้ว่าการธนาคารกลางอังกฤษ และประธานคณะกรรมการเสถียรภาพทางการเงิน (FSB) กล่าวในเวทีอภิปรายร่วมกับนางสาวโสรยา มุนยานา ฮาคูซียาเรเมีย ผู้ว่าการธนาคารกลางรวันดา
- ระบบชำระเงินทันที eCASH ของรวันดา ซึ่งพัฒนาขึ้นเมื่อ 3 ปีก่อน ลดต้นทุนธุรกรรมลงเกือบ 8 เท่า โดยการโอนสูงสุด 10 ล้านฟรังก์รวันดา (ประมาณ 10,000 ดอลลาร์) มีค่าใช้จ่ายเพียง 2 เซนต์ต่อ 1 ดอลลาร์ จากเดิม 3 ดอลลาร์ต่อธุรกรรม
- รวันดามีธุรกรรมผ่าน eCASH ประมาณ 1 ล้านรายการต่อเดือน สำหรับประชากร 14 ล้านคน
แอนดรูว์ เบย์ลี ผู้ว่าการธนาคารกลางอังกฤษ และประธานคณะกรรมการเสถียรภาพทางการเงิน หรือ FSB ซึ่งเป็นองค์กรระหว่างประเทศที่ติดตาม วิเคราะห์ และให้คำแนะนำเกี่ยวกับระบบการเงินโลกเพื่อเสริมเสถียรภาพและลดความเสี่ยงเชิงระบบ กล่าวว่า การชำระเงินข้ามแดนเป็นบทบาทสำคัญของ FSB และขณะนี้อยู่ระหว่างการปรับปรุงระบบให้เร็วขึ้นและมีต้นทุนถูกลง
แต่เขาย้ำว่า หากไม่ติดตั้งระบบป้องกันภัยไซเบอร์ไว้ตั้งแต่ต้น การเปิดเชื่อมต่อระบบข้ามแดนจะยิ่งเป็นการเปิดช่องให้มิจฉาชีพขยายขอบเขตการก่อเหตุได้มากขึ้น
เบย์ลีเปรียบเทียบว่า ที่ผ่านมาการชำระเงินข้ามพรมแดนเป็นเสมือน "ดินแดนที่เวลาลืมเลือน" เพราะทั้งช้าและค่าธรรมเนียมแพง และถูกปล่อยให้เป็นเรื่องที่ถูกละเลยมานาน
เขากล่าวว่า หากปรับเปลี่ยนระบบและเปิดสู่เทคโนโลยีโดยปล่อยให้ฝ่ายรุกใช้เครื่องมือเหล่านี้เพื่อทุจริต ผลลัพธ์จะไม่คุ้มค่าและอาจสร้างความเสียหายมากกว่าเดิม ดังนั้นจึงต้องใช้ประโยชน์จากข้อคิดริเริ่มนี้ และนำสิ่งที่ได้จากการประชุมที่กรุงเทพฯ ครั้งนี้ไปสร้างแนวป้องกันตั้งแต่เริ่มต้นด้วยเทคโนโลยีที่มีอยู่ รวันดาชี้ 2 อุปสรรคความร่วมมือ
นางสาวโสรยา มุนยานา ฮาคูซียาเรเมีย ผู้ว่าการธนาคารกลางรวันดา ซึ่งเป็นผู้หญิงคนแรกในประวัติศาสตร์ของประเทศ กล่าวถึงแนวทาง "ใช้ไฟสู้ไฟ" ด้วยการนำ AI และเทคโนโลยีมาช่วยเรื่องความโปร่งใสและด้านอื่น ๆ
เธอระบุว่า โครงการนำร่องการชำระเงินข้ามพรมแดนในประเทศกำลังพัฒนามีอุปสรรค 2 ประการในการประสานความร่วมมือเพื่อรับมือภัยไซเบอร์ ประการแรกคือพรมแดนประเทศ เมื่อเกิดการฉ้อโกงในสถาบันหนึ่งหรือเขตอำนาจศาลหนึ่ง เงินจะถูกเคลื่อนย้ายอย่างรวดเร็วไปยังอีกเขตอำนาจศาล ข้ามไปประเทศเพื่อนบ้านหรือข้ามทวีป หากไม่มีความร่วมมือข้ามพรมแดน การติดตามเงินคืนจึงเป็นเรื่องยากมาก
ประการที่สองคือการปิดกั้นข้อมูล สิ่งที่เห็นในรวันดาคือธนาคารกลางต้องใช้ความพยายามอย่างมากในการล็อบบี้และผลักดันให้สถาบันการเงินที่ตกเป็นเหยื่อของการฉ้อโกงทางไซเบอร์ยอมเปิดเผยข้อมูล เพราะเกรงเรื่องบทลงโทษ โดยไม่มองว่าการปกปิดข้อมูลทำให้ระบบส่วนอื่น ๆ ไม่ได้รับการปกป้อง
เธอกล่าวว่า จำเป็นต้องจัดตั้ง "กองทุนป้องกันการฉ้อโกง" ขึ้นมา ซึ่งไม่เพียงรวมธนาคารและผู้ให้บริการโมบายเงินสด แต่ยังรวมถึงบริษัทฟินเทคใหม่ ๆ และหน่วยงานบังคับใช้กฎหมายด้วย เพื่อแลกเปลี่ยนข้อมูลแนวทางป้องกันที่ดีที่สุด โดยมีโซลูชัน AI เป็นหนึ่งในนั้น เพราะช่วยตรวจจับกิจกรรมที่น่าสงสัยและบัญชีม้าที่มิจฉาชีพใช้โอนเงินได้ บทเรียนจาก eCASH
ผู้ว่าการธนาคารกลางรวันดากล่าวว่า ตอนที่พัฒนาระบบการชำระเงินทันทีชื่อ eCASH เมื่อ 3 ปีก่อน ทีมงานของธนาคารโลกได้ร่วมงานกับรวันดาเรื่องความยั่งยืนของระบบและการฝังเกราะป้องกันไว้ตั้งแต่โครงสร้างพื้นฐาน
การนำ eCASH ไปใช้อย่างรวดเร็วทำให้ลดต้นทุนการทำธุรกรรมลงได้เกือบ 8 เท่า ปัจจุบันการส่งเงินจำนวนสูงสุดถึง 10 ล้านฟรังก์รวันดา (ประมาณ 10,000 ดอลลาร์) มีค่าใช้จ่ายเพียง 2 เซนต์ต่อ 1 ดอลลาร์ จากเดิมที่เคยมีค่าใช้จ่าย 3 ดอลลาร์ต่อธุรกรรม ผู้คนจึงหันมาใช้ระบบนี้อย่างรวดเร็ว ปัจจุบันมีธุรกรรมต่อเดือนประมาณ 1 ล้านรายการสำหรับประชากร 14 ล้านคน ซึ่งช่วยเพิ่มปริมาณธุรกรรมได้อย่างมหาศาล
แต่สิ่งที่ตามมาคือมิจฉาชีพและแฮกเกอร์ไซเบอร์เริ่มเล็งเป้ามาที่ระบบนี้ ดังนั้นการฝังโซลูชัน AI เข้าไปตั้งแต่เริ่มต้นเพื่อให้มั่นใจว่าสามารถตรวจจับกิจกรรมที่น่าสงสัยผ่านแพลตฟอร์มได้จึงช่วยได้มาก
เธอกล่าวว่า "จึงเชื่อว่า AI ในกรณีนี้สามารถเป็นตัวช่วยเสริมเกราะป้องกันได้ หากเราใช้งานอย่างถูกต้อง" ก้าวต่อไปหลังเวทีกรุงเทพฯ
สำหรับผู้อ่านในไทย ประเด็นนี้เชื่อมโยงโดยตรงกับระบบชำระเงินข้ามพรมแดนที่ผู้บริโภคและภาคธุรกิจไทยใช้อยู่ทุกวัน ทั้งการโอนเงินเพื่อชำระค่าสินค้า การส่งเงินให้บุตรหลานที่เรียนต่างประเทศ และการรับเงินจากนักท่องเที่ยวต่างชาติ ซึ่งล้วนเป็นช่องทางที่มิจฉาชีพข้ามชาติพยายามใช้ในการย้ายเงินออกนอกประเทศอย่างรวดเร็ว
การที่รายงานฉบับนี้จัดทำร่วมกับธนาคารแห่งประเทศไทยสะท้อนว่าภาคการเงินไทยถูกมองเป็นส่วนหนึ่งของแนวทางระดับโลกในการฝังระบบป้องกันไว้ในโครงสร้างพื้นฐานการชำระเงินตั้งแต่ต้น ไม่ใช่ตามแก้ปัญหาภายหลัง
ทั้งนี้ ต้นฉบับไม่ได้ระบุกรอบเวลาหรือขั้นตอนการนำแผนแม่บทกรุงเทพไปปฏิบัติในประเทศใดโดยเฉพาะ โดยเวทีอภิปรายครั้งนี้ทำหน้าที่เป็นจุดเริ่มต้นในการผลักดันให้แต่ละประเทศนำหลักการไปปรับใช้กับระบบชำระเงินข้ามพรมแดนของตนต่อไป
 — แอมเนสตี้ อินเตอร์เนชั่นแนล ประเทศไทย เรียกร้องให้รัฐบาลหยุดใช้คดีหมิ่นประมาททางอาญาปิดกั้นการแสดงความคิดเห็น หลังนายอนุทิน ชาญวีรกูล ฟ้องนายยิ่งชีพ อัชฌานนท์ โ
 — PURICAS ใช้กลยุทธ์ Real Story Marketing ผ่านครีเอเตอร์ 7 คน ตอกย้ำความเป็น No.1 Scar Expert พร้อมคว้ารางวัล Best Selling Acne Scar Treatment จาก Watsons HWB Awa
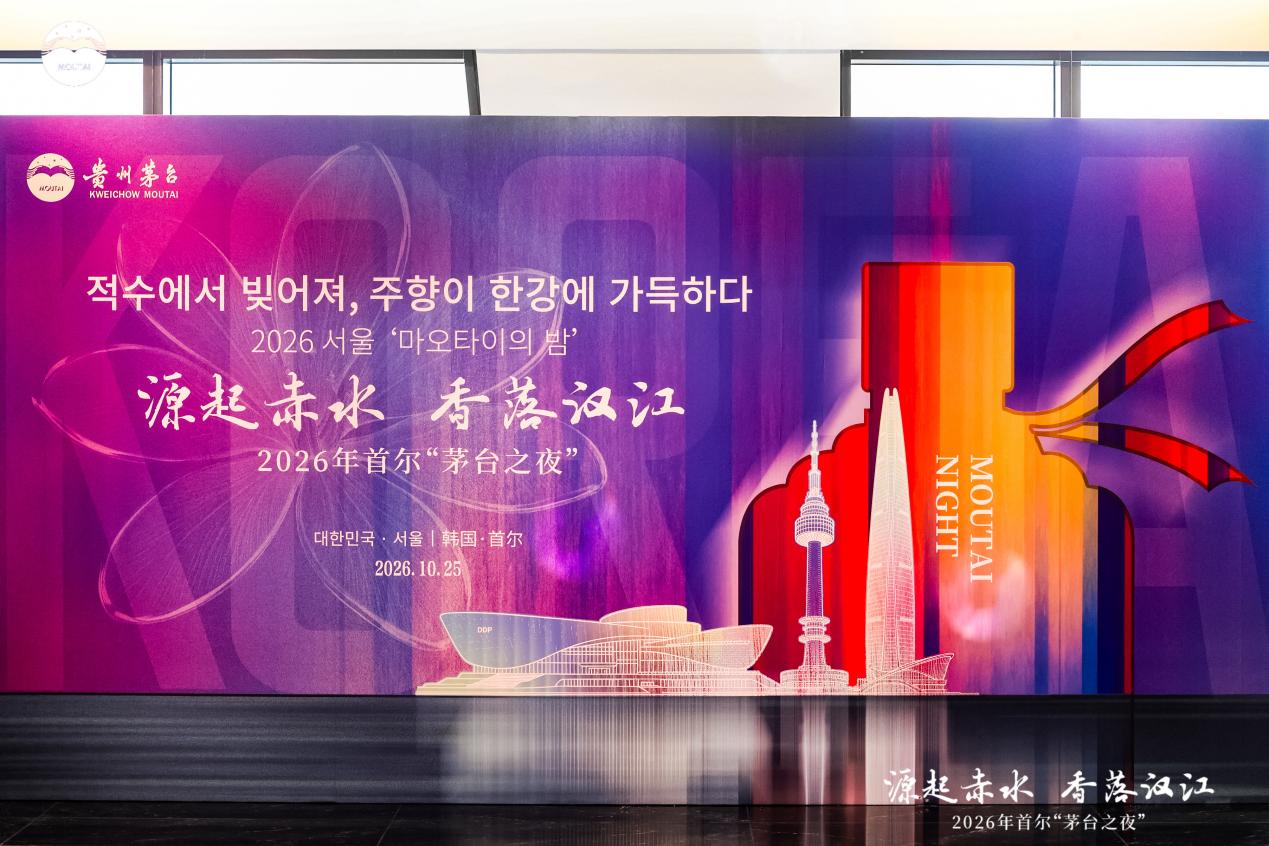 — The 2026 Moutai Night in Seoul brought together political, business and cultural guests on October 25, using Qi Purple, Miao craft and baijiu culture as a bridg