- เศรษฐกิจ
- กองบรรณาธิการ
ธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยว่า ผู้ประกอบการเอสเอ็มอีไทยยังคงติดกับดักการเข้าถึงสินเชื่ออย่างหนัก แม้กลุ่มที่มีศักยภาพสูงสุด 30% แรกก็ยังเข้าถึงสินเชื่อได้เพียง 21% เท่านั้น เมื่อเทียบกับผู้ประกอบการรายใหญ่ที่เข้าถึงได้ถึง 63% โดย ธปท. เตรียมผลักดัน 3 มาตรการหลักเพื่อปลดล็อกปัญหาดังกล่าว และคาดว่าสินเชื่อเอสเอ็มอีจะกลับมาขยายตัวเป็นบวกได้ในปี 2570
นายวิทัย รัตนากร ผู้ว่าการ ธปท. กล่าวในงาน Thailand Economic Outlook 2027 New Horizon Beyond the Trap ซึ่งจัดโดยกรุงเทพธุรกิจ ว่า เอสเอ็มอีคิดเป็น 99.5% ของหน่วยธุรกิจทั้งหมดในประเทศ หรือประมาณ 3.28 ล้านราย เป็นแหล่งจ้างงาน 13.6 ล้านคน หรือ 70% ของการจ้างงานทั้งหมด และมีมูลค่าเศรษฐกิจ 1.73 ล้านล้านบาท
ศักยภาพจีดีพีหดตัวต่อเนื่อง
การที่เอสเอ็มอีไม่ฟื้นตัวส่งผลให้ศักยภาพการเติบโตของจีดีพีไทยลดลงเรื่อย ๆ หลังเกิดวิกฤตแต่ละครั้ง จากเดิมที่เคยโต 7.3% ก่อนปี 2540 เหลือ 5.3% หลังโควิด และ 3.7% ในช่วงที่ผ่านมา ก่อนติดลบ 2.4% ส่วนในปี 2569 คาดว่าจะขยายตัวเพียง 2.3%
ภาพรวมสินเชื่อเอสเอ็มอีติดลบต่อเนื่องมา 16 ไตรมาส แม้จะมีโครงการกระตุ้นออกมาหลายครั้ง แต่ก็ยังไม่สามารถพลิกกลับมาเป็นบวกได้ เนื่องจากปัญหาการเข้าถึงสินเชื่อเป็นอุปสรรคสำคัญ โดยเฉพาะเอสเอ็มอีที่ตั้งใหม่ในช่วง 5-10 ปีแรก ที่ได้รับสินเชื่อน้อยมาก เพราะสถาบันการเงินมองว่ามีความเสี่ยงสูง ทั้งเรื่องอายุการจัดตั้งและประวัติเครดิต ซึ่งอาจไม่สะท้อนความสามารถในการทำธุรกิจที่แท้จริง
ด้านแหล่งเงินทุนของเอสเอ็มอี พบว่าส่วนใหญ่ 66% พึ่งพาระบบสถาบันการเงิน ขณะที่ 34% พึ่งพาการกู้นอกระบบ และ 10.5% มาจากนายทุนหรือวงแชร์ โดยเอสเอ็มอีที่เข้าไม่ถึงสินเชื่อเกินครึ่งเป็นธุรกิจที่มีศักยภาพ
ข้อมูลยังชี้ว่าเอสเอ็มอีที่เข้าถึงสินเชื่อมีอัตราการอยู่รอดในปีที่สามสูงถึง 93% เทียบกับกลุ่มที่ไม่เข้าถึงซึ่งอยู่รอดเพียง 75% และอัตราการอยู่รอดในปีที่ห้าอยู่ที่ 87% สำหรับกลุ่มที่เข้าถึงสินเชื่อ เทียบกับ 65% สำหรับกลุ่มที่ไม่เข้าถึง
เปิด 3 กลไกหลัก
นายวิทัยกล่าวว่า ธปท. กำลังดำเนิน 3 มาตรการหลักร่วมกับหน่วยงานที่เกี่ยวข้อง ประกอบด้วย โครงการ Credit Portal ซึ่งเป็นแพลตฟอร์มตลาดกลางจับคู่ระหว่างเอสเอ็มอีที่ต้องการสินเชื่อกับสถาบันการเงิน ช่วยแก้ปัญหาความไม่เท่าเทียมด้านข้อมูล ทำให้เอสเอ็มอีที่มีศักยภาพหรือมีหลักประกันได้รับข้อเสนอสินเชื่อจากสถาบันการเงินต่าง ๆ ด้วยต้นทุนที่เป็นธรรมยิ่งขึ้น โดยวางแผนเปิดตัวในเดือนธันวาคมปีนี้ และจะขยายผลในไตรมาสที่ 1 ของปี 2570
มาตรการที่สองคือกลไกค้ำประกันสินเชื่อใหม่ ซึ่งยกระดับจากโครงการทดสอบ Credit Boost มาจัดทำเป็นกลไกค้ำประกันสินเชื่อถาวรอายุ 5 ปี โดยใช้เงินสมทบจากสถาบันการเงินเอกชน ไม่ใช้วงเงินงบประมาณภาครัฐ พร้อมตั้งเป้าปล่อยสินเชื่อแก่เอสเอ็มอีที่มีศักยภาพประมาณ 100,000 ล้านบาทต่อปี คาดว่าระบบจะแล้วเสร็จในไตรมาส 1 และเริ่มใช้ในช่วงต้นปีหน้า
มาตรการที่สามคือโครงการ Alternative Data Exchange Bureau ซึ่งเชื่อมโยงข้อมูลทางเลือกจากภาครัฐและหน่วยงานต่าง ๆ เช่น ค่าน้ำ ค่าไฟ ประวัติการโอนเงินและการชำระเงิน เพื่อนำมาใช้ประเมินรายได้และความสามารถในการชำระหนี้ของเอสเอ็มอีและกลุ่มผู้ไม่มีรายได้ประจำ เสริมจากการตรวจเครดิตบูโร (NCB) ที่เน้นดูเฉพาะประวัติการชำระหนี้ในอดีต
นอกจากนี้ ยังมีมาตรการเปิดให้ประชาชนตรวจเช็คเครดิตบูโร (NCB) ได้ฟรีปีละ 2 ครั้ง เพื่อให้ประชาชนและเอสเอ็มอีสามารถตรวจสอบประวัติการชำระหนี้ของตนเองได้โดยไม่มีค่าใช้จ่าย ก่อนนำข้อมูลไปใช้ประกอบการยื่นขอสินเชื่อ คาดว่าจะเริ่มใช้ในช่วงกลางปี 2570 หรือปลายปีหน้า
ห่วงน้ำท่วมฉุดจีดีพี
นายวิทัยยังกล่าวถึงสถานการณ์น้ำท่วมว่าได้ส่งผลกระทบต่อเศรษฐกิจและผู้ประกอบการรายย่อยเอสเอ็มอี โดย ธปท. กำลังประเมินมูลค่าความเสียหายและผลกระทบที่แท้จริง ซึ่งปัจจุบันสถานการณ์มีความยืดเยื้อและขยายพื้นที่กว้างกว่าที่ประเมินไว้ และมีผลกระทบต่อจีดีพีของประเทศ รวมทั้งมีกลุ่มคนที่ต้องกู้เงินเพื่อซ่อมแซมบ้าน ทำให้หนี้เพิ่มขึ้น
“impact มีแน่นอนจากน้ำท่วม เนื่องจากสถานการณ์ทอดยาวกว่าที่เราคิดไว้ตอนแรกนิดนึง และวงอาจจะกว้างขึ้น โดยอยู่ระหว่างการประเมิน ทำให้มีผลกระทบต่อ GDP บ้างแน่นอน แล้วก็คนที่ต้องไปกู้มาเพื่อมาซ่อมแซม และแน่นอนอาจจะมีคนหนี้เพิ่มขึ้นบ้าง ทั้งหมดนี้พยายามจะขอความร่วมมือกับทั้งแบงก์พาณิชย์ แล้วก็แบงก์รัฐนะครับ ให้ลงไปช่วยผู้ที่ได้รับผลกระทบ” นายวิทัยกล่าว
สำหรับการแก้โจทย์เชิงโครงสร้างทางการเงินของประเทศ ธปท. ดำเนินการ 4 ด้านสำคัญ ได้แก่ การแก้ปัญหาหนี้ครัวเรือน การเพิ่มโอกาสการเข้าถึงสินเชื่อของเอสเอ็มอี การเข้าถึงบริการทางการเงินด้วยต้นทุนที่เป็นธรรมและเหมาะสม ซึ่งครอบคลุมการปรับลดต้นทุนทางการเงิน ทั้งอัตราดอกเบี้ยที่เหมาะสม ต้นทุนการยืนยันตัวตนผ่าน NDID และสิทธิการตรวจเช็คเครดิตบูโรฟรีปีละ 2 ครั้ง รวมถึงการป้องกันและจัดการเงินเทาหรือปัญหาคอร์รัปชันที่ผ่านช่องทางสถาบันการเงิน
ทั้งนี้ ภาพรวมเศรษฐกิจไทยเผชิญ K-shaped dynamics หรือการที่ศักยภาพการเติบโตและการปรับตัวมีความแตกต่างกันมากขึ้น ทั้งระหว่างธุรกิจที่เกี่ยวข้องกับ AI กับธุรกิจทั่วไป ธุรกิจขนาดใหญ่กับเอสเอ็มอี และกลุ่มคนรายได้สูงกับคนรายได้น้อย
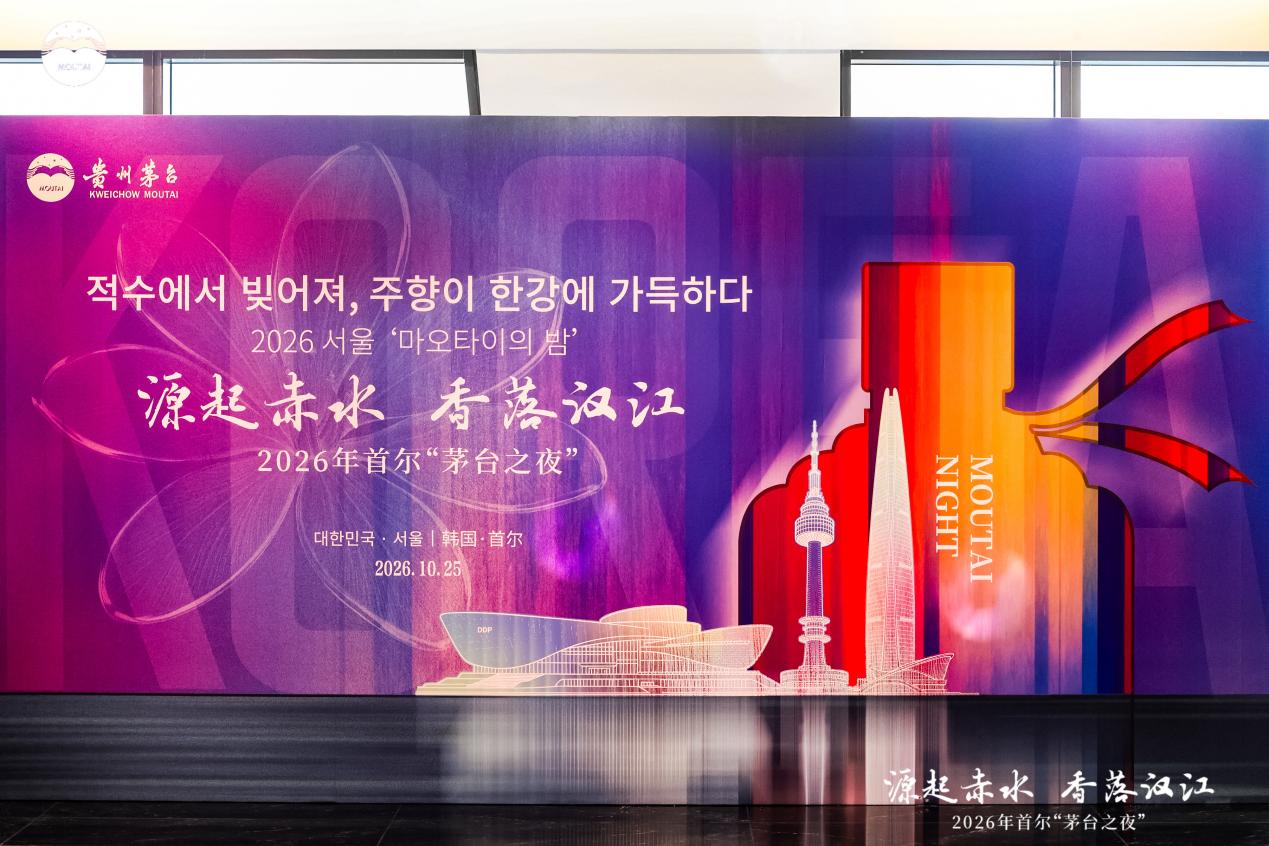 — The 2026 Moutai Night in Seoul brought together political, business and cultural guests on October 25, using Qi Purple, Miao craft and baijiu culture as a bridg
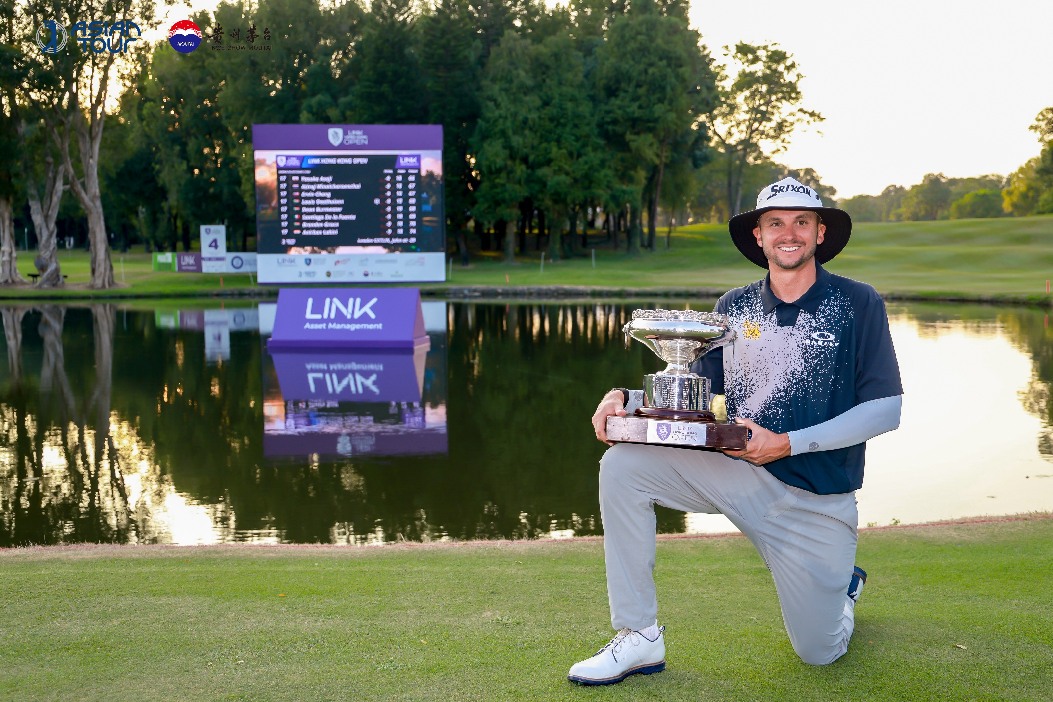 — American golfer John Catlin closed with a 64 to win the 2026 Link Hong Kong Open at Fanling by five strokes, as Premier Partner Moutai brought Jiang-aroma baiji
 — ผลสำรวจ LY Corporation เผย 76.7% ของคนไทยกังวลน้ำท่วมมากที่สุด ขณะที่ 75% ยังเตรียมพร้อมไม่พอ LINE ประเทศไทย พัฒนา LINE ALERT แจ้งเตือนภัย rápidoและน่าเชื่อถือ