- เทคโนโลยี
- กองบรรณาธิการ
เวที MSME Finance: Leveraging Data for Jobs ในการประชุม IMF-World Bank Annual Meetings 2026 ที่กรุงเทพฯ เมื่อวันที่ 13 ตุลาคม กลายเป็นเซสชันสำคัญที่ผู้ประกอบการไทยควรจับตา เมื่อ Ajay Banga ประธานกลุ่มธนาคารโลกใช้เวทีนี้เปิดตัวยุทธศาสตร์ MSME ฉบับใหม่ พร้อมชี้ว่า SME ในประเทศกำลังพัฒนาขาดแคลนเงินทุนรวมกันกว่า 4 ล้านล้านดอลลาร์ต่อปี และต้นเหตุคือปัญหาเชิงโครงสร้างของระบบการเงิน ไม่ใช่เพราะธุรกิจเหล่านี้จ่ายหนี้ไม่ไหว
ระบบมองไม่เห็น
Banga อธิบายว่า ภายใต้กฎปัจจุบัน ธนาคารต้องกันเงินกองทุนมากกว่าราว 4 เท่าเมื่อปล่อยกู้ให้ธุรกิจเล็กที่ไม่มีอันดับเครดิต เมื่อเทียบกับบริษัทใหญ่ระดับ AAA ขณะที่หลักประกันอย่างที่ดินหรืออาคารคือสิ่งที่ SME แทบไม่มี ขณะเดียวกันวงเงินกู้ที่เล็กก็ไม่คุ้มต้นทุนการปล่อยกู้และดูแลสินเชื่อ ขณะที่นักลงทุนมองว่า SME เสี่ยงกว่าความเป็นจริง เพราะแทบไม่มีข้อมูลผลการชำระหนี้จริงให้ประเมิน
ผลลัพธ์คือ ดีที่สุด SME ได้สินเชื่อในดอกเบี้ยแพง แย่ที่สุดคือไม่ได้สินเชื่อเลย ซึ่งทุกข้อที่กล่าวมาไม่ได้สะท้อนว่า SME จ่ายหนี้ไม่ได้ แต่สะท้อนว่าระบบยังมีข้อมูลไม่พอจะรู้ว่าพวกเขาจ่ายไหวหรือไม่ต่างหาก
กระแสเงินสดคือคำตอบ
Banga วางโจทย์ไว้ด้วยประโยคเดียวว่า "MSMEs may not have hard assets, but they have something even better, and it's called cash flow" หรือ SME อาจไม่มีทรัพย์สินค้ำประกัน แต่มีสิ่งที่ดีกว่า นั่นคือกระแสเงินสด พร้อมอธิบายว่าตัวบ่งชี้ความสามารถในการชำระหนี้ที่น่าเชื่อถือที่สุดของธุรกิจเล็กคือกระแสเงินสด ปัญหาในอดีตคือระบบมองไม่เห็นมัน
แต่ปัจจุบันทุกครั้งที่จ่ายผ่านระบบชำระเงินแบบเร็ว ใบกำกับภาษีอิเล็กทรอนิกส์ หรือการจ่ายภาษีและค่าสาธารณูปโภค ล้วนทิ้ง "ร่องรอยข้อมูล" หรือ data exhaust ไว้ ทุกการชำระเงินจึงกลายเป็นประวัติที่บอกได้ว่าธุรกิจนี้จ่ายหนี้ไหวแค่ไหน นำไปสู่ข้อสรุปว่า "Data is actually the new collateral" หรือข้อมูลคือหลักประกันชิ้นใหม่
QR ไทยบนเวทีโลก
ขัตติยา อินทรวิชัย ซีอีโอธนาคารกสิกรไทย ในฐานะตัวแทนจากประเทศไทย ยกตัวอย่างระบบ QR payment ของไทยขึ้นมาบนเวทีว่าไม่ได้ทำให้การจ่ายเงินสะดวกขึ้นเท่านั้น แต่กำลังสร้างข้อมูลและประวัติดิจิทัลให้ SME นับล้านราย ซึ่งช่วยให้ลูกค้าเข้าถึงสินเชื่อได้สำเร็จ ลองนึกถึงผู้ประกอบการที่ไม่มีตึก ไม่มีที่ดิน ไม่มีงบการเงินสวยงาม แต่มีลูกค้าสแกนจ่ายทุกเที่ยง ข้อมูลชุดนี้บอกความจริงเรื่องธุรกิจได้มากกว่าโฉนดที่ดิน
Chris Wehbe ซีอีโอของ Lendable ฟินเทคจากอังกฤษ เสริมว่าเมื่อกระแสเงินสดกลายเป็นดิจิทัล ระบบสามารถเทียบตัวเลขที่ธุรกิจรายงานกับเงินที่เคลื่อนไหวจริงได้ ข้อมูลจึงเริ่มน่าเชื่อถือใกล้เคียงกับทรัพย์สินที่จับต้องได้ เปลี่ยนจากที่ดินสู่กระแสเงินสด จากโฉนดสู่ประวัติการขาย
ข้อมูลใช้ตลอดเส้นทาง
Banga สรุปภาพตลาดการเงินวันนี้ว่า "Banks are trying to become fintechs. Fintechs are trying to become banks" หรือธนาคารพยายามเป็นฟินเทค และฟินเทคพยายามเป็นธนาคาร เมื่อพิธีกรถามว่ากสิกรไทยใช้ข้อมูลช่วยปล่อยกู้ธุรกิจที่เคยประเมินยากอย่างไร ขัตติยาตอบประโยคแรกว่า "We are not trying to out-fintech the fintech" ก่อนอธิบายว่าข้อมูลจากช่องทางดิจิทัลถูกใช้ตลอดเส้นทางของสินเชื่อ ตั้งแต่คัดกรองลูกค้า อนุมัติสินเชื่อ ติดตามหลังปล่อยกู้ ไปจนถึงการเก็บหนี้
ประเด็นนี้สำคัญกว่าที่ฟังดู เพราะคนส่วนใหญ่มักคิดว่าข้อมูลใช้แค่ตอนตัดสินใจว่าจะให้กู้หรือไม่ แต่ในมุมของธนาคาร ข้อมูลกระแสเงินสดเป็นเครื่องมือดูแลลูกค้าตั้งแต่ก่อนกู้จนถึงวันที่จ่ายคืนหมด ข้อมูลจึงไม่ได้เป็นแค่ประตู แต่เป็นเข็มทิศตลอดความสัมพันธ์
รูรั่วที่ยังต้องอุด
ขัตติยาไม่ได้มองข้อมูลแบบโลกสวย เธอชี้ความท้าทายสองเรื่องที่เจ้าของร้านเล็กในไทยคุ้นเคยดี หนึ่งคือธุรกิจจำนวนมากยังรับเงินสดอยู่บางส่วน สอดคล้องกับข้อมูลของ Banga ที่ระบุว่าในประเทศกำลังพัฒนา SME ที่ใช้ระบบดิจิทัลมีไม่ถึง 1 ใน 3 และการชำระเงินราว 60% ยังเป็นเงินสด ส่วนที่เป็นเงินสดคือยอดขายที่ระบบมองไม่เห็น
สองคือบัญชีส่วนตัวกับบัญชีธุรกิจปนกัน เงินค่าขายของ ค่ากับข้าวที่บ้าน และค่าเทอมลูกอยู่ในบัญชีเดียว ข้อมูลที่ธนาคารเห็นจึงยังไม่ใช่ภาพจริงของธุรกิจ ทางออกที่เธอเสนอมีสองทาง คือระบบข้อมูลที่กว้างกว่าธนาคารเดียวผ่านโครงการ open data ของธนาคารแห่งประเทศไทย และการทำงานร่วมกับฟินเทคที่เห็นข้อมูลอีกมุมหนึ่ง
บทเรียนจากอินเดีย
V. Anantha Nageswaran ที่ปรึกษาเศรษฐกิจหลักของรัฐบาลอินเดีย เล่าบนเวทีเดียวกันถึงระบบ Account Aggregator ซึ่งเป็นตัวกลางที่ให้เจ้าของข้อมูลกดยินยอมแล้วส่งข้อมูลการเงินของตัวเองไปยังสถาบันการเงินที่ต้องการขอกู้ ทำให้ขอสินเชื่อได้โดยไม่ต้องเตรียมเอกสารเป็นปึก หัวใจคือข้อมูลเป็นของเจ้าของ และเจ้าของเป็นผู้เลือกว่าจะให้ใครเห็น
ช่วงที่น่าสนใจที่สุดของ panel คือตอนที่ขัตติยาพูดตรง ๆ ว่า แม้กสิกรไทยจะเป็นหนึ่งในธนาคารที่ปล่อยสินเชื่อ SME รายใหญ่ของประเทศ แต่ยังมีความเสี่ยงที่ธนาคารยังไม่เข้าใจ จึงดูแล SME ระดับไมโครและรายเล็กได้ไม่ทั่วถึง ปัญหาไม่ได้อยู่ที่ธนาคารไม่อยากปล่อยกู้ แต่อยู่ที่ข้อมูลที่ธนาคารมีไม่เพียงพอจะเข้าใจธุรกิจรายเล็ก
ทางออกจึงไม่ใช่การสร้างทุกอย่างเอง แต่คือการยอมรับว่าแต่ละคนเก่งไม่เหมือนกัน เธอมองว่าการที่ฟินเทคเข้ามาในตลาด SME เป็นเรื่องดีทั้งต่อลูกค้าและต่อการเข้าถึงบริการทางการเงิน เพราะฟินเทคมีความเร็ว นวัตกรรม และข้อมูลชุดที่ธนาคารไม่มี หากร่วมมือกันผลจะดีกว่าต่างคนต่างทำ
แข่งกันที่ใช้ข้อมูล
กสิกรไทยจึงเลือกจับมือสองแบบ คือร่วมทุนกับ LINE Financial ซึ่งดำเนินงานจนมีกำไรเมื่อปีที่แล้ว และปล่อยกู้ให้ฟินเทคเพื่อให้ฟินเทคที่มีข้อมูลต่างออกไปปล่อยต่อถึง SME รายเล็ก
มุมนี้สอดรับกับ Kell Jay Lim หัวหน้าฝ่ายบริการทางการเงินของ Grab ที่เล่าว่า Grab มีธุรกรรมราว 15 ล้านรายการต่อวัน เห็นข้อมูลยอดขายของร้านค้าและรายได้ของคนขับแบบที่ธนาคารไม่เห็น และพบว่าผู้กู้ที่เป็นผู้หญิงและผู้พิการจ่ายคืนได้ดีกว่าด้วยซ้ำ เขามองว่าข้อมูลกำลังกลายเป็นของพื้นฐาน พร้อมกล่าวว่า "We compete not so much on how much data that you have, but on what you can do with the data" หรือเราไม่ได้แข่งกันว่าใครมีข้อมูลมากกว่า แต่แข่งกันว่าใครใช้มันได้ดีกว่า
สำหรับผู้ประกอบการไทยที่ยังติดเพดานการเข้าถึงสินเชื่อ เพราะไม่มีโฉนดหรือตึกเป็นหลักประกัน ทิศทางที่เวทีนี้ชี้คือการเปลี่ยนผ่านจากหลักประกันที่จับต้องได้สู่ข้อมูลที่ไหลอยู่แล้วในระบบชำระเงิน ทั้ง QR payment ใบกำกับภาษีอิเล็กทรอนิกส์ และบัญชีที่แยกธุรกิจออกจากครัวเรือนอย่างชัดเจน ล้วนเป็นปัจจัยที่กำหนดว่าธุรกิจรายเล็กจะกลายเป็น "ลูกค้าที่มองเห็นได้" ในสายตาสถาบันการเงินเร็วแค่ไหน และในวันที่ Banga ระบุว่าธนาคารโลกพร้อมช่วยธนาคารที่อยากใช้ข้อมูลดิจิทัลแต่ยังกังวล การแข่งขันของตลาดการเงิน SME ไทยจึงมีแนวโน้มเปลี่ยนจากคำถามว่าใครมีหลักประกันมากกว่า ไปเป็นคำถามว่าใครอ่านกระแสเงินสดได้แม่นยำกว่า
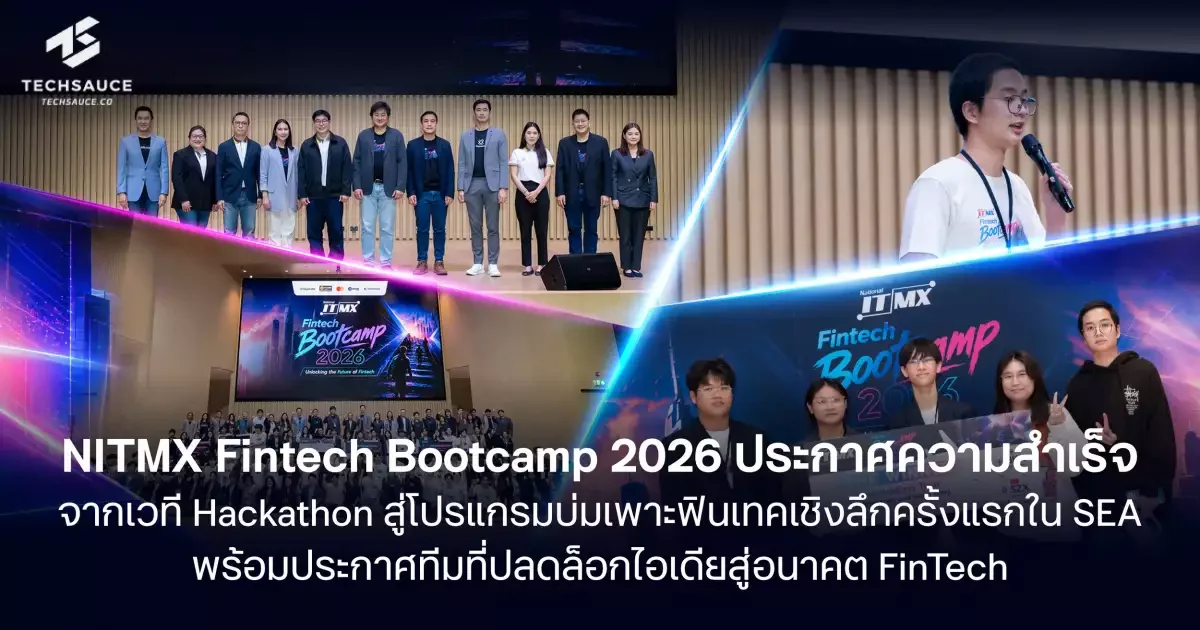 — National ITMX ประกาศความสำเร็จ NITMX Fintech Bootcamp 2026 โปรแกรมบ่มเพาะฟินเทคเชิงลึกครั้งแรกใน SEA มีผู้สมัคร 1,291 คน จาก 306 ทีม ทั่วประเทศ ก่อนคัดเหลือ 15
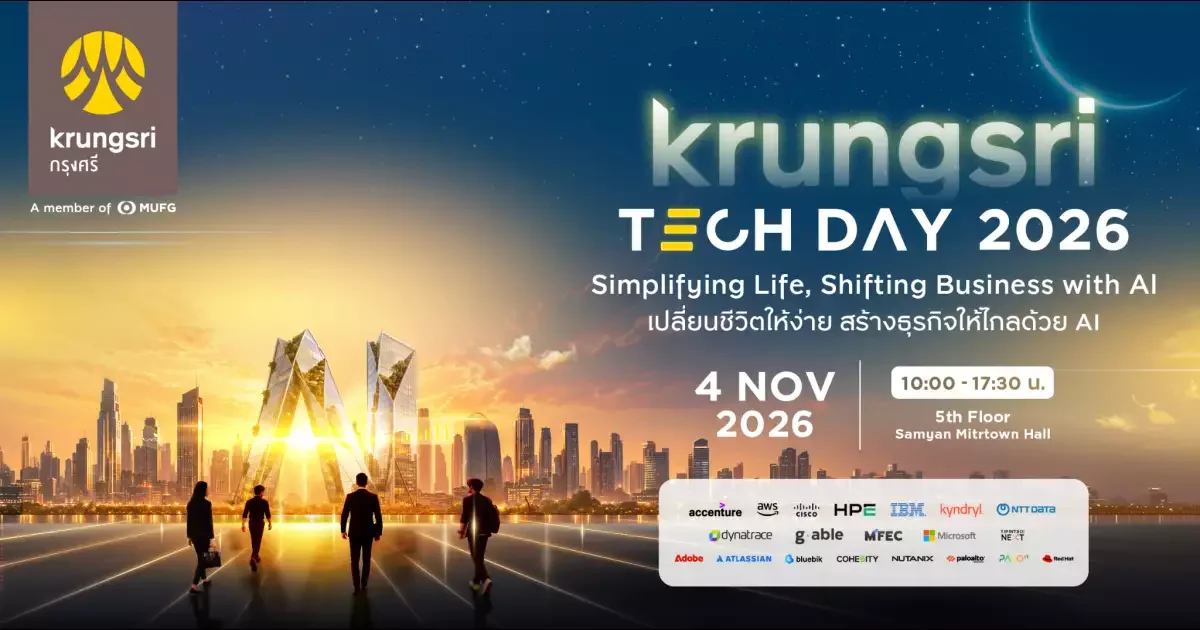 — กรุงศรีจัดงาน Krungsri Tech Day 2026 วันที่ 4 พฤศจิกายน 2569 ณ Samyan Mitrtown Hall เปิดให้ฟรี ภายใต้แนวคิด Simplifying Life, Shifting Business with AI
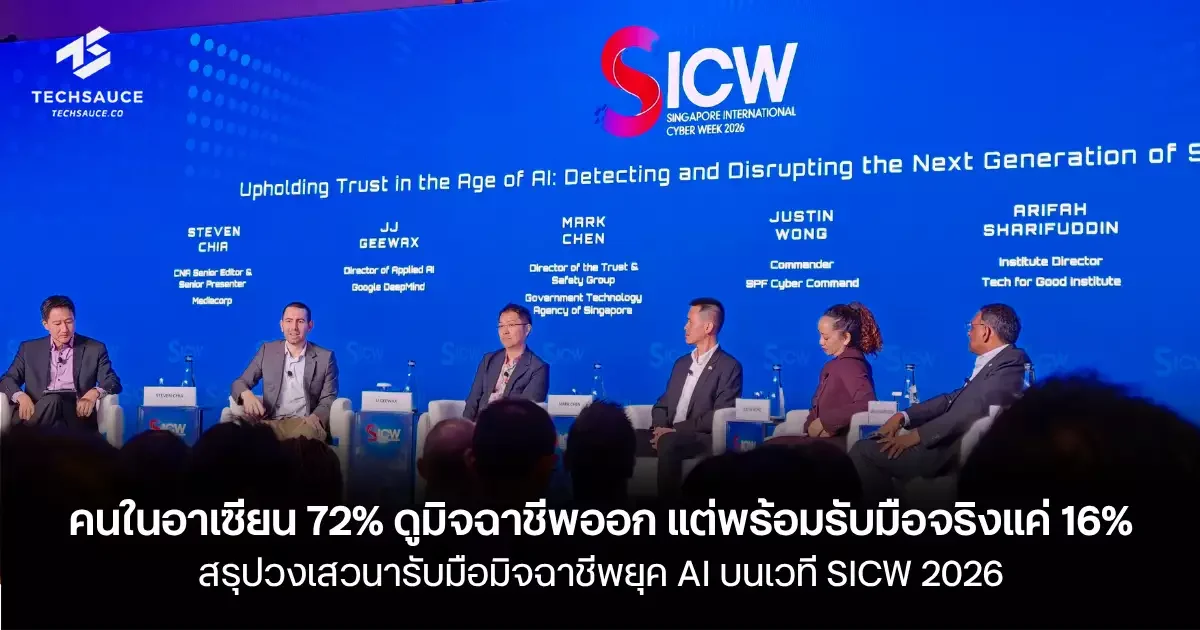 — ผู้บริหารในสิงคโปร์ถูกวิดีโอ Deepfake ปลอมเป็นนายกรัฐมนตรีหลอกโอนเงินเกือบ 5 ล้านดอลลาร์สิงคโปร์ ขณะที่ผลสำรวจในอาเซียนชี้คน 72% จับสัญญาณมิจฉาชีพได้ แต่พร้อมรั