- เทคโนโลยี
- กองบรรณาธิการ
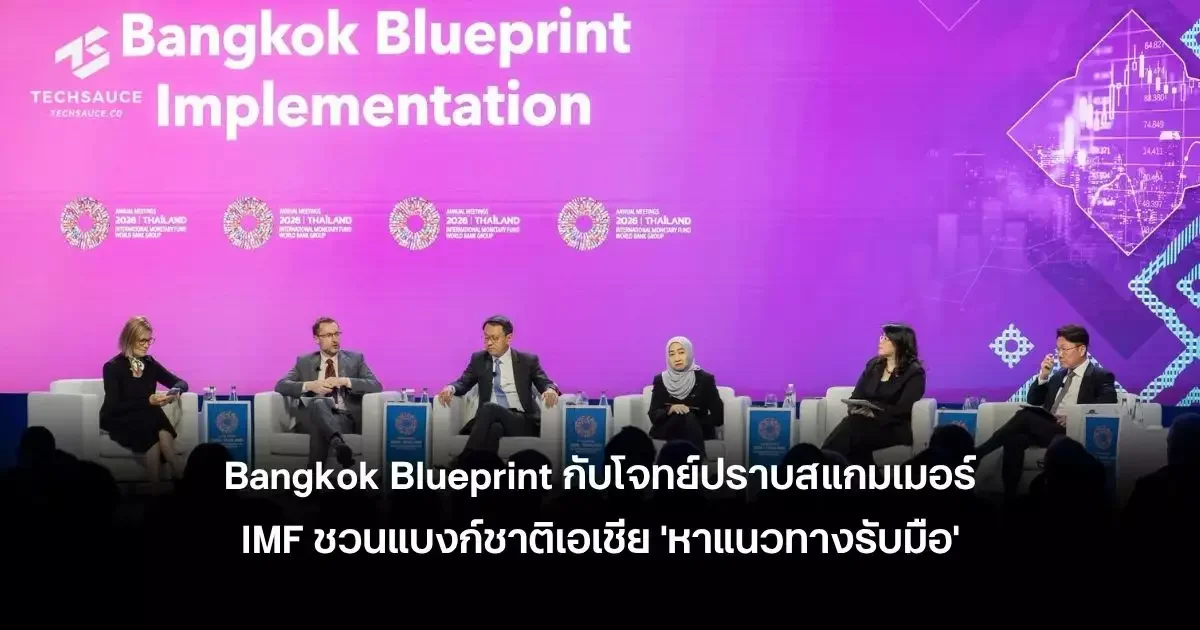
ยาน หลิว ที่ปรึกษากฎหมายและผู้อำนวยการฝ่ายกฎหมาย กองทุนการเงินระหว่างประเทศ (IMF) เปิดเผยในเวทีเสวนาที่กรุงเทพฯ ว่าเหยื่อมิจฉาชีพอาจสูญเสียเงินเกือบครึ่งหนึ่งออกนอกประเทศภายในเวลาเพียง 3 นาทีหลังโอนเงิน แต่กว่าจะรู้ตัวว่าถูกหลอกใช้เวลาราว 20 ชั่วโมง โดยการหารือครั้งนี้มีผู้แทนธนาคารกลางไทย มาเลเซีย ฮ่องกง สิงคโปร์ และประธาน FATF ร่วมหาแนวทางนำ Bangkok Blueprint ไปปฏิบัติจริง
Key facts
IMF เตือนเงินหายเร็วเกินคาด
- ยาน หลิว จาก IMF ระบุว่าเงินที่ถูกหลอกโอนอาจออกนอกประเทศเกือบครึ่งภายใน 3 นาที แต่เหยื่อใช้เวลาราว 20 ชั่วโมงกว่าจะรู้ตัว
- คุณดารณี แซ่จู รองผู้ว่าการด้านเสถียรภาพระบบการชำระเงินและกำกับบริการทางการเงิน ธนาคารแห่งประเทศไทย เปิดเผยว่าผลสำรวจจุฬาลงกรณ์มหาวิทยาลัยจากคน 7,000 คน พบว่า 3 ใน 4 เคยเจอมิจฉาชีพ
- นอร์ฮานา เอนดุต ผู้ช่วยผู้ว่าการธนาคารกลางมาเลเซีย ระบุว่า 95% ของคดีหลอกลวงในมาเลเซียเป็นการที่เหยื่อกดโอนเงินเอง
- กิลส์ ทอมสัน ประธาน FATF ระบุว่าธุรกิจหลอกลวงทั่วโลกมีมูลค่าประมาณครึ่งล้านล้านดอลลาร์ต่อปี และที่สหราชอาณาจักรอาชญากรรมเกือบครึ่งหนึ่งเป็นการหลอกลวง
- เรย์มอนด์ ชาน ผู้อำนวยการบริหารธนาคารกลางฮ่องกง (HKMA) ชี้ว่ามิจฉาชีพเปลี่ยนกลวิธีเร็วกว่าหน่วยงานรัฐออกกฎหมาย และเร็วกว่าเทคโนโลยีที่ใช้ตรวจจับ
ยาน หลิว ระบุว่าการหลอกลวงในปัจจุบันไม่ได้เกิดจากมิจฉาชีพเพียงคนเดียว แต่เป็นเครือข่ายข้ามชาติที่ทำงานเป็นระบบคล้ายอุตสาหกรรม มีทั้งตลาดซื้อขายตัวตนปลอม บริการรับจ้างหลอกคน ช่องทางติดต่อ บัญชีม้า และเครือข่ายฟอกเงิน ขณะที่ประเทศกำลังพัฒนามักได้รับผลกระทบหนักเมื่อเทียบกับขนาดเศรษฐกิจ
IMF กำลังพัฒนาแนวทางช่วยเหลือด้านเทคนิคเพื่อรับมือกับการฉ้อโกงโดยเฉพาะ โดยต่อยอดจากมาตรการป้องกันการฟอกเงินและการสนับสนุนทางการเงินแก่การก่อการร้าย (AML/CFT) ที่มีอยู่แล้ว เธอเสนอว่าการนำ Blueprint ไปใช้ควรให้ความสำคัญกับกฎหมายที่ชัดเจน การจัดการครบทุกขั้นตอนตั้งแต่ป้องกันจนถึงตามเงินคืน และความร่วมมือของทุกฝ่าย ไทยเปลี่ยนจากตามแก้เป็นกันตั้งแต่แรก
คุณดารณี แซ่จู รองผู้ว่าการด้านเสถียรภาพระบบการชำระเงินและกำกับบริการทางการเงิน ธนาคารแห่งประเทศไทย กล่าวว่ามิจฉาชีพในไทยเปลี่ยนรูปแบบไปมาก เมื่อปี 2024 ปัญหาใหญ่คือแอปดูดเงินที่มิจฉาชีพโอนเงินออกจากบัญชีเองโดยเจ้าของไม่ได้กด แต่หลังปิดช่องโหว่ทางเทคนิคหลายจุด ตั้งแต่ปีที่แล้วก็ไม่มีการแจ้งเหตุลักษณะนี้อีก ตอนนี้ปัญหาหลักกลายเป็นการหลอกให้เหยื่อโอนเงินเอง
ผลสำรวจของจุฬาลงกรณ์มหาวิทยาลัยจากคน 7,000 คน พบว่าประมาณ 3 ใน 4 เคยเจอมิจฉาชีพ โดยคนที่จบปริญญาตรีขึ้นไปเคยเจอถึง 83% ขณะที่คนที่จบประถมหรือต่ำกว่าอยู่ที่ประมาณ 50% สะท้อนว่าต่อให้เก่งเทคโนโลยี รู้เรื่องการเงิน หรือเรียนสูงแค่ไหนก็ถูกหลอกได้ทั้งนั้น
คุณดารณีกล่าวว่า "การอุดช่องโหว่ของระบบยังง่ายกว่าการทำให้คนไม่หลงเชื่อ แค่รณรงค์ให้คนระวังตัวจึงไม่พอ" ธนาคารและผู้ให้บริการต้องช่วยกันมากขึ้น ธนาคารแห่งประเทศไทยจึงเปลี่ยนวิธีคิดจากตามแก้หลังโดนหลอก มาเป็นกันไม่ให้มิจฉาชีพเข้าถึงตัวคนได้ตั้งแต่แรก ระบบกลางแชร์ข้อมูลบัญชีม้า
ไทยมีระบบ Central Fraud Registry (CFR) ที่เป็นฐานข้อมูลกลางให้ธนาคารแชร์ข้อมูลมิจฉาชีพกัน คุณดารณีระบุว่าการแชร์ข้อมูลสำคัญมากแต่ทำจริงไม่ง่าย กฎหมายต้องชัด หน่วยงานกำกับต้องเป็นตัวตั้งตัวตี และทุกฝ่ายต้องยอมร่วมมือ ตอนแรก CFR มีไว้แค่ตามรอยเงินและใช้เป็นหลักฐานดำเนินคดี ภายหลังเปลี่ยนมาใช้กันเหตุล่วงหน้า
แม้มีกฎหมายอนุญาตให้แชร์ข้อมูลแล้ว ธนาคารก็ยังกลัวผิดเรื่องข้อมูลส่วนตัวลูกค้าและกลัวถูกฟ้อง ธนาคารแห่งประเทศไทยจึงออกเกณฑ์บังคับให้ธนาคารต้องแชร์ข้อมูลและระงับบัญชีม้าตามระดับความเสี่ยง เงินที่ถูกหลอกมักถูกโอนออกจากบัญชีแรกภายใน 2-3 นาที รายที่แจ้งเข้ามาจึงมักช่วยไม่ทัน แต่ข้อมูลจากรายนั้นช่วยกันไม่ให้คนต่อไปถูกหลอกได้
อีกเรื่องที่ไทยแก้ได้คือบัญชีม้าที่โยกย้ายไปมา ไทยเปลี่ยนจากปิดทีละบัญชีมาเป็นปิดที่ตัวคน หากเป็นบัญชีม้าที่ธนาคารใดก็ใช้บัญชีธนาคารอื่นไม่ได้อีก ขั้นต่อไปไทยต้องการเพิ่มเบอร์โทร อีเมล และบัญชีโซเชียลเข้าไปใน CFR ด้วย เพราะการหลอกส่วนใหญ่ไม่ได้เริ่มที่ธนาคารแต่เริ่มบนโซเชียล มาเลเซียเจอเหยื่อกดโอนเองถึง 95%
นอร์ฮานา เอนดุต ผู้ช่วยผู้ว่าการธนาคารกลางมาเลเซีย กล่าวว่า 95% ของคดีลักษณะนี้ในมาเลเซียเป็นการที่เหยื่อกดโอนเงินเอง เทคโนโลยีทำให้มิจฉาชีพหลอกได้แนบเนียนขึ้น หลอกคนได้ทีละมาก ๆ และปรับคำพูดให้เข้ากับเหยื่อแต่ละคน การโอนเงินที่เข้าบัญชีทันทีทำให้เจ้าหน้าที่มีเวลาเข้าไปช่วยน้อยลง และมิจฉาชีพยังโอนต่อเป็นทอด ๆ ผ่านหลายธนาคารทำให้ตามยากขึ้น มาเลเซียจึงใช้วิธีแก้สามทาง คือป้องกัน บังคับใช้กฎหมายควบคู่กับตามเงินคืน และสร้างความตระหนักรู้ AI ทำให้โจรลงทุนน้อยแต่หลอกเนียน
เลียง ชอง รองประธาน GFTN และรองกรรมการผู้จัดการ องค์การการเงินสิงคโปร์ (MAS) กล่าวว่า AI ทำให้โจรทำงานง่ายและลงทุนน้อยลงมาก เครื่องมือที่เคยมีแต่แก๊งใหญ่ใช้ ตอนนี้ใครก็หาได้ในราคาถูก ใช้เขียนข้อความให้น่าเชื่อ ปลอมเป็นคนที่เหยื่อไว้ใจ และส่งข้อความหาคนจำนวนมากพร้อมกันโดยปรับให้เข้ากับผู้รับแต่ละคน
กิลส์ ทอมสัน ประธาน FATF กล่าวว่าธุรกิจประเภทนี้มีมูลค่าทั่วโลกราวครึ่งล้านล้านดอลลาร์ต่อปี ที่สหราชอาณาจักรอาชญากรรมเกือบครึ่งหนึ่งเป็นการหลอกลวง และคน 3 ใน 4 เคยเจอมิจฉาชีพ FATF จึงยกเรื่องนี้เป็น 1 ใน 3 เรื่องที่ต้องเร่งจัดการ เพราะแก๊งที่หลอกเงินมักทำผิดอย่างอื่นพร้อมกัน ทั้งฟอกเงิน หลบมาตรการคว่ำบาตร และค้ามนุษย์ เงินที่หลอกได้ยังถูกฟอกแทบจะทันทีทั้งผ่านธนาคารและแปลงเป็นคริปโต ฮ่องกงชี้ 4 ปัญหาที่ทำให้ตามจับยาก
เรย์มอนด์ ชาน ผู้อำนวยการบริหารธนาคารกลางฮ่องกง (HKMA) ระบุว่ามี 4 เรื่องที่ทำให้งานนี้ยาก หนึ่ง มิจฉาชีพเปลี่ยนมุกเร็วมาก จากแอบดูดเงินในบัญชีมาเป็นหลอกให้เหยื่อโอนเอง สอง มิจฉาชีพไม่มีกฎต้องทำตาม แต่หน่วยงานรัฐต้องรับฟังความเห็นและรอขั้นตอนกฎหมาย สาม มิจฉาชีพเร็วกว่าเรื่องเทคโนโลยี เพราะการทำ AI จับธุรกรรมแปลกต้องรอธนาคารปรับระบบและให้ทีมข้อมูลพัฒนาโมเดล ระหว่างนั้นก็มีบริการโอนเงินใหม่ออกมาเรื่อย ๆ และสี่ ยังไม่มีมาตรฐานกลางว่าโซเชียลมีเดียควรรับผิดชอบแค่ไหน เขามองว่า Bangkok Blueprint ช่วยอุดช่องว่างตรงนี้ได้ส่วนหนึ่ง
ทั้งนี้ การนำข้อเสนอจากเวทีเสวนาไปสู่การปฏิบัติยังต้องรอความคืบหน้าจาก IMF ในการจัดทำแนวทางช่วยเหลือด้านเทคนิคสำหรับการรับมือการฉ้อโกงโดยเฉพาะ ซึ่งจะต่อยอดจากมาตรการ AML/CFT ที่มีอยู่ และต้องติดตามว่าธนาคารกลางแต่ละประเทศจะนำหลักการใน Bangkok Blueprint ไปปรับใช้กับระบบเฝ้าระวังและฐานข้อมูลกลางของตนได้เร็วเพียงใด
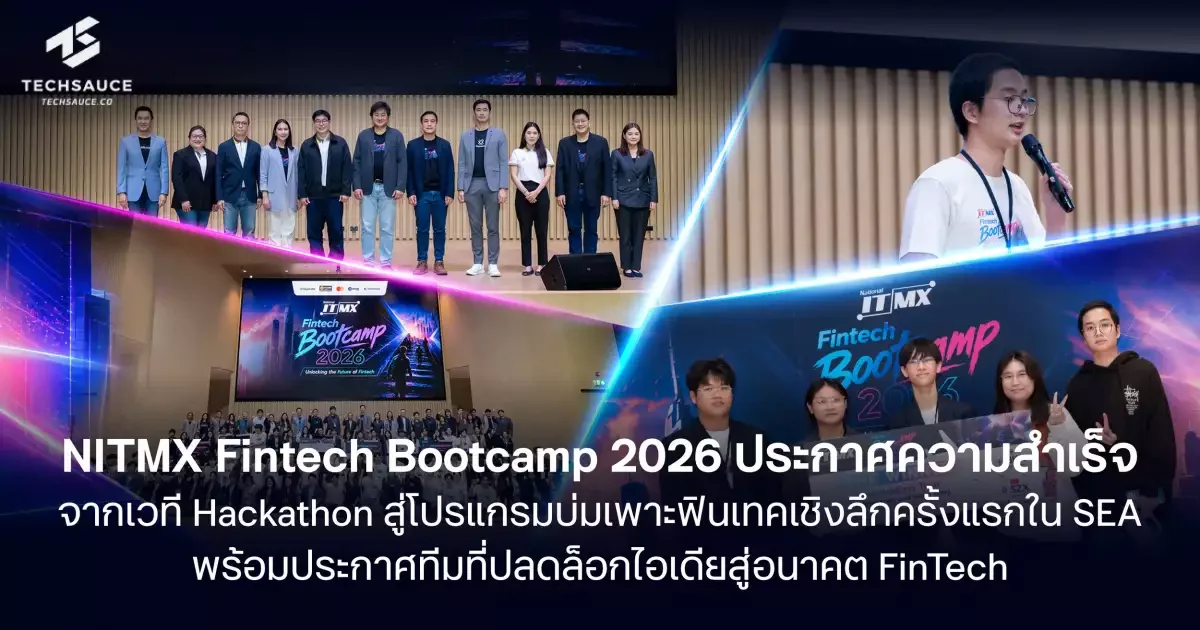 — National ITMX ประกาศความสำเร็จ NITMX Fintech Bootcamp 2026 โปรแกรมบ่มเพาะฟินเทคเชิงลึกครั้งแรกใน SEA มีผู้สมัคร 1,291 คน จาก 306 ทีม ทั่วประเทศ ก่อนคัดเหลือ 15
 — กรุงศรีจัดงาน Krungsri Tech Day 2026 วันที่ 4 พฤศจิกายน 2569 ณ Samyan Mitrtown Hall เปิดให้ฟรี ภายใต้แนวคิด Simplifying Life, Shifting Business with AI
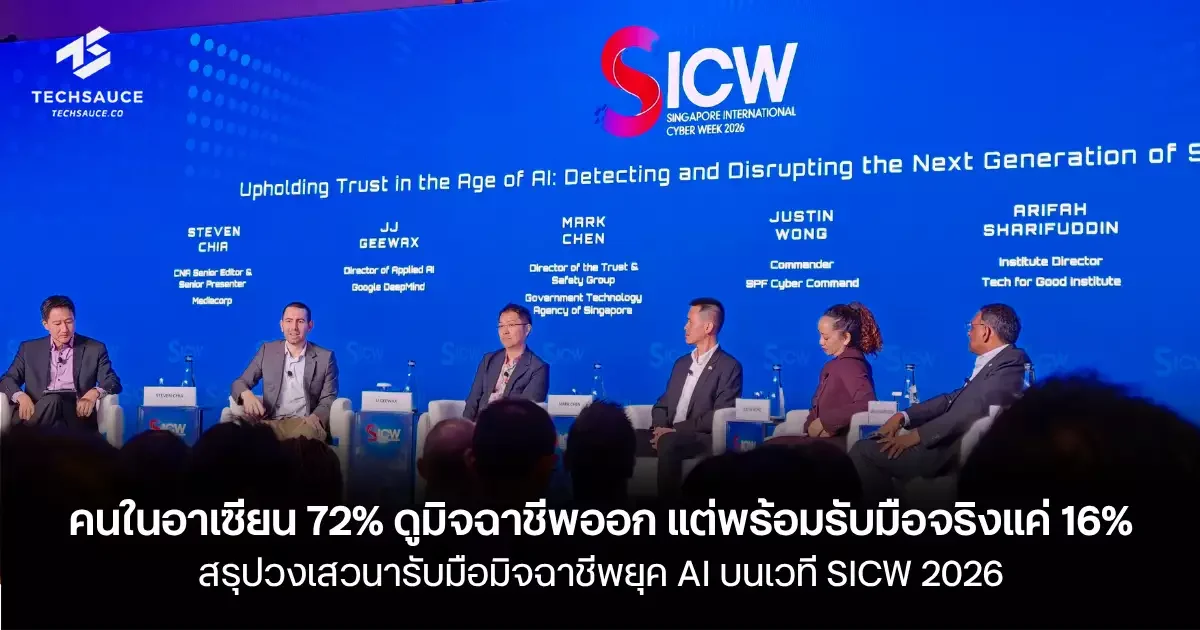 — ผู้บริหารในสิงคโปร์ถูกวิดีโอ Deepfake ปลอมเป็นนายกรัฐมนตรีหลอกโอนเงินเกือบ 5 ล้านดอลลาร์สิงคโปร์ ขณะที่ผลสำรวจในอาเซียนชี้คน 72% จับสัญญาณมิจฉาชีพได้ แต่พร้อมรั