- เทคโนโลยี
- กองบรรณาธิการ
คุณสาระ ล่ำซำ ประธานเจ้าหน้าที่บริหาร บริษัท เมืองไทยประกันชีวิต จำกัด (มหาชน) เปิดเวทีแถลงข่าวภายใต้ธีม Longevity is a Trend โดยชี้ว่าบทสนทนาเรื่องการมีอายุยืนมักพูดถึงอาหาร การออกกำลังกาย และการตรวจสุขภาพ แต่คำที่ขาดหายไปคือคำว่าเงิน พร้อมเสนอแนวคิด Wealthspan หรือความมั่นคงทางการเงินที่เพียงพอตลอดชีวิต เป็นองค์ประกอบที่สามที่ต้องสมดุลกับ Lifespan และ Healthspan
สมการ长寿ที่ต้องสมดุล
คุณสาระกล่าวว่าการมีอายุยืนอย่างมีคุณภาพต้องอาศัยสามส่วนที่สมดุลกัน ได้แก่ ช่วงชีวิตที่ยืนยาวขึ้น (Lifespan) ช่วงเวลาที่ร่างกายยังแข็งแรง (Healthspan) และความมั่นคงทางการเงินที่เพียงพอตลอดชีวิต (Wealthspan) โดยส่วนหลังสุดเป็นสิ่งที่สังคมไทยพูดถึงน้อยที่สุด ทั้งที่เป็นตัวแปรชี้ขาดว่าอีกสองส่วนจะมีความหมายหรือไม่
บริษัทเมืองไทยประกันชีวิตอยู่คู่สังคมไทยมา 75 ปี และคุณสาระเป็นผู้ผลักดันการหารือระหว่างภาคธุรกิจประกันชีวิตกับสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ในหลายเรื่อง การหยิบประเด็นโครงสร้างประชากรมาไว้ก่อนผลิตภัณฑ์ สะท้อนว่าบริษัทมองปัญหานี้ในระดับโครงสร้าง
ไทยแก่ก่อนรวย
คุณสาระระบุว่าในอาเซียนมีเพียงสิงคโปร์และไทยที่เข้าสู่สังคมผู้สูงอายุอย่างเต็มตัว โดยใช้เกณฑ์สัดส่วนประชากรอายุ 60 ปีขึ้นไปเกิน 20 เปอร์เซ็นต์ ขณะที่อัตราการเสียชีวิตของไทยแซงอัตราการเกิดมานานแล้ว
ตัวเลขจากจุฬาลงกรณ์มหาวิทยาลัยที่คุณสาระยกมาคือ หากแนวโน้มการเกิดยังเป็นเช่นนี้ ประชากรไทยจะลดจากราว 66 ล้านคน เหลือ 33 ล้านคนภายในปี 2083 หรืออีกราว 60 ปีข้างหน้า และวัยแรงงานอายุ 15 ถึง 64 ปี จะหดจาก 46 ล้านคน เหลือเพียง 14 ล้านคน
“คนที่นำเงินภาษีเข้าระบบคือมนุษย์เงินเดือน” คุณสาระกล่าว พร้อมเปรียบเทียบว่าปัญหานี้เป็น Elephant in the room หรือช้างตัวใหญ่ที่ทุกคนเห็นแต่ไม่มีใครอยากแตะ
เมื่อถูกถามว่าทำไมต้องยกสิงคโปร์มาเทียบ คุณสาระตอบว่าไม่ได้ต้องการเปรียบเทียบเชิงแข่งขัน แต่ต้องการชี้ความต่างเชิงระบบ สิงคโปร์มีประชากรราว 6 ล้านคน แต่วางระบบชัดเจน ทั้งการออมภาคบังคับ (Forced Savings) การร่วมจ่ายค่ารักษา (Co-payment) และการปลูกฝังชุดความคิดเรื่องการออมตั้งแต่ต้นทาง
ฝั่งไทยมีช่องว่างความพร้อมเพื่อการเกษียณ (Retirement Readiness Gap) โดยคนไทยราว 30 เปอร์เซ็นต์ไม่มีเงินออมเลย และราว 60 เปอร์เซ็นต์มีเงินออมน้อยกว่า 200,000 บาท
“เราแก่แล้วเราจน เราไม่ได้มีระบบ Forced Savings” คุณสาระกล่าว และเสริมว่าตนเองเกิดปี 1970 ซึ่งเป็นยุคที่ประชากรไทยเกิดปีละราวหนึ่งล้านคน แต่ไม่ได้รับการบ่มเพาะความรู้ทางการเงิน (Financial Literacy) และความรู้ด้านสุขภาพ (Health Literacy)
ช่องว่าง 10 ปีที่ต้องปิด
ประเด็นที่คุณสาระให้น้ำหนักคือระยะห่างระหว่าง Lifespan กับ Healthspan โดยอ้างงานศึกษาในกลุ่มประเทศพัฒนาแล้วที่พบช่องว่างราว 11 ปี ขณะที่ของไทยอยู่ที่ราว 10 ปี หมายความว่าช่วงท้ายของชีวิตราวหนึ่งทศวรรษเป็นช่วงที่ยังมีชีวิตอยู่แต่อยู่กับโรคภัย ภาวะทุพพลภาพ ภาวะสมองเสื่อม หรือการเป็นผู้ป่วยติดเตียง
“อายุยืนแต่เป็นอัลไซเมอร์ อายุยืนแต่เป็นผู้ป่วยติดเตียง ไม่ใช่เรื่องที่น่ายินดี” คุณสาระระบุ และเสริมว่าเป้าหมายควรทำให้ช่องว่างนี้แคบลง ไม่ใช่ยืดอายุออกไปเฉย ๆ
ต้นทุนช่วงเวลานี้ซ้ำเติมด้วยเงินเฟ้อทางการแพทย์ (Medical Inflation) ซึ่งคุณสาระอ้างข้อมูลสำรวจของบริษัทที่ปรึกษาระดับโลกว่าคาดการณ์ในภูมิภาคเอเชียแปซิฟิกอยู่ที่ราว 14 ถึง 15 เปอร์เซ็นต์ ขณะที่ตัวเลขจริงของไทยอยู่ที่ 10.8 เปอร์เซ็นต์ ซึ่งไม่ถือว่าแย่แต่ก็ไม่ต่ำ โดยมีแรงขับจากการนำเทคโนโลยีและปัญญาประดิษฐ์มาใช้ในการรักษา และจำนวนผู้สูงอายุที่เพิ่มขึ้น
Wealthspan ไม่ใช่แค่การออม
นิยาม Wealthspan ที่คุณสาระให้กว้างกว่าการเก็บเงิน โดยแบ่งเป็นสองทาง ทางแรกคือการเก็บออม ทางที่สองคือความสามารถในการสร้างรายได้ด้วยตัวเองให้นานที่สุด
“ถ้าเราสามารถที่จะ Reskill เราเรียนรู้ อัปเดตตัวเราได้ มันจะทำให้เราสามารถที่จะยืนต่อในสถานะการทำงานได้” คุณสาระอธิบาย พร้อมชี้ว่าการปรับทักษะใหม่ (Reskill) และการยกระดับทักษะเดิม (Upskill) ไม่ใช่เรื่องขององค์กรฝ่ายเดียว แต่เป็นเครื่องมือยืดอายุรายได้ของบุคคล เช่นเดียวกับการมีงานที่สอง หรือการเข้าสู่เศรษฐกิจรับจ้างอิสระ (Gig Economy)
ประเด็นนี้มีน้ำหนักขึ้นเมื่อบริษัทไทยส่วนใหญ่กำหนดอายุเกษียณไว้ที่ 55 หรือ 60 ปี ซึ่งเร็วกว่าค่ามาตรฐานในกลุ่มประเทศพัฒนาแล้ว คุณสาระจึงตั้งคำถามว่า เมื่อเกษียณเร็วแต่มีอายุยืนยาวขึ้น เงินที่เตรียมไว้จะทำให้ Wealthspan ทอดยาวต่อไปได้อีกกี่ปี
“เราไม่อยากเป็นภาระต่อลูกหลาน เพราะเรามีศักดิ์ศรีของความเป็นตัวตนของเรา องค์กรที่พูดเรื่อง Wealthspan ต้องเริ่มจากทักษะของคนในองค์กรก่อน” คุณสาระกล่าว
เมืองไทยประกันชีวิตนำแนวคิดนี้มาใช้กับพนักงานของตัวเองก่อน โดยร่วมมือกับจุฬาลงกรณ์มหาวิทยาลัยและมหาวิทยาลัยธรรมศาสตร์ในการปรับและยกระดับทักษะ พร้อมวางเป้าหมายให้คนในองค์กรมีทักษะแบบตัว T คือมีความรู้เชิงลึกด้านหนึ่งบวกกับมุมมองแนวกว้าง ไปจนถึงทักษะแบบตัว Pi และแบบหวี ที่เชี่ยวชาญมากกว่าหนึ่งด้าน องค์กรยังปรับโครงสร้างให้ทำงานข้ามสายงานมากขึ้น และใช้แนวทางการเรียนรู้จากคนรุ่นใหม่ (Reverse Mentoring) เนื่องจากปัจจุบันมีพนักงานอยู่ร่วมกันถึงสี่เจเนอเรชัน
วัยอิสระและ Well-care
แพทย์หญิงนาฏ ฟองสมุทร กรรมการบริหารด้านสุขภาพและความเป็นอยู่ที่ดี บริษัท ลิฟเวล ลิฟวิ่ง จำกัด หนึ่งในพันธมิตรด้านที่พักอาศัยสำหรับผู้สูงวัย (Senior Living) เสนอให้เปลี่ยนคำเรียกคนหลังเกษียณจาก “ผู้สูงอายุ” เป็น “วัยอิสระ” เพราะคนกลุ่มนี้จำนวนมากยังแข็งแรง พึ่งพาตัวเองได้ และยังสร้างประโยชน์ให้ครอบครัวและสังคมได้อีกมาก
คุณหมอนาฏระบุว่าความอิสระที่ว่าครอบคลุมทั้งสุขภาพร่างกาย สุขภาพสมอง สุขภาพใจ และสุขภาพทางการเงิน พร้อมเสนอองค์ประกอบที่สี่เพิ่มจากสามเสาเดิม คือ Joy Span หรือความสุขจากการมีชีวิตอย่างมีคุณค่าและมีเป้าหมาย
อีกประเด็นที่คุณหมอนาฏชี้คือการเปลี่ยนมุมมองของธุรกิจประกันชีวิต จากเดิมที่ออกแบบกรมธรรม์เพื่อดูแลค่าใช้จ่ายเมื่อเจ็บป่วยแล้ว (Sick-care) มาสู่การดูแลคุณภาพชีวิตตั้งแต่ยังไม่ป่วย (Well-care) โดยที่พักอาศัยสำหรับผู้สูงวัยเป็นส่วนหนึ่งของแนวทางนี้
สำหรับผู้อ่านชาวไทย แนวคิด Wealthspan สะท้อนความจำเป็นในการวางแผนการเงินระยะยาวตั้งแต่ยังทำงาน และการพัฒนาทักษะอย่างต่อเนื่องเพื่อยืดอายุการสร้างรายได้ ขณะที่ภาคธุรกิจประกันชีวิตและพันธมิตรด้านสุขภาพกำลังปรับบทบาทจากผู้จ่ายค่าสินไหมมาเป็นผู้ออกแบบคุณภาพชีวิตตลอดช่วงเกษียณ ซึ่งจะเป็นแนวโน้มสำคัญในสังคมสูงวัยของไทย
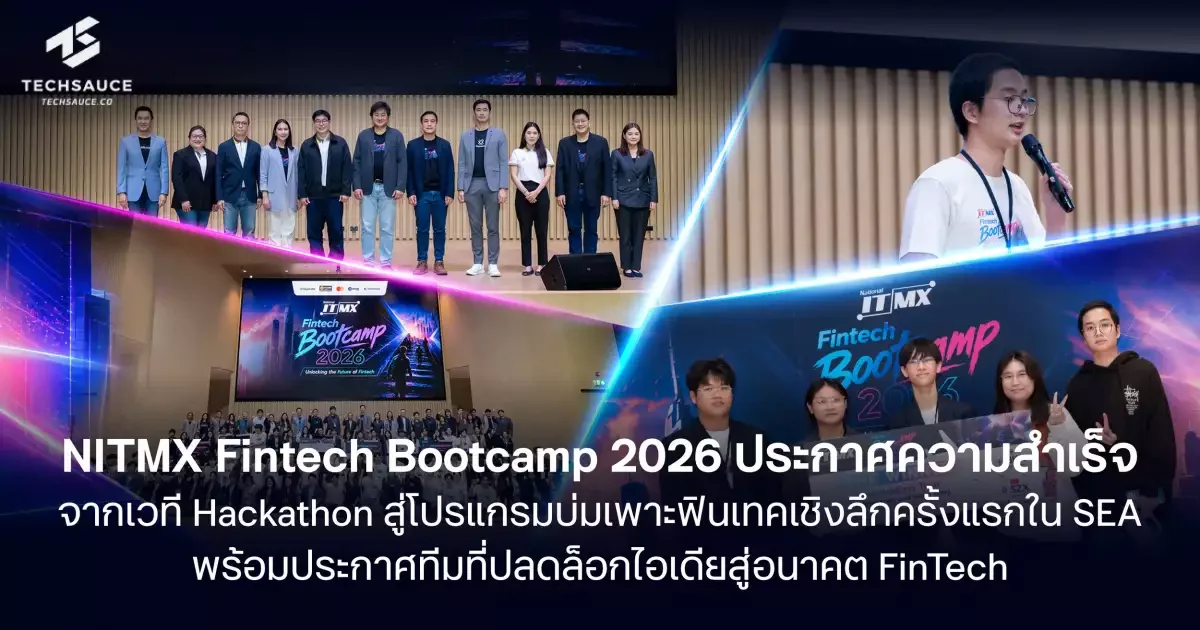 — National ITMX ประกาศความสำเร็จ NITMX Fintech Bootcamp 2026 โปรแกรมบ่มเพาะฟินเทคเชิงลึกครั้งแรกใน SEA มีผู้สมัคร 1,291 คน จาก 306 ทีม ทั่วประเทศ ก่อนคัดเหลือ 15
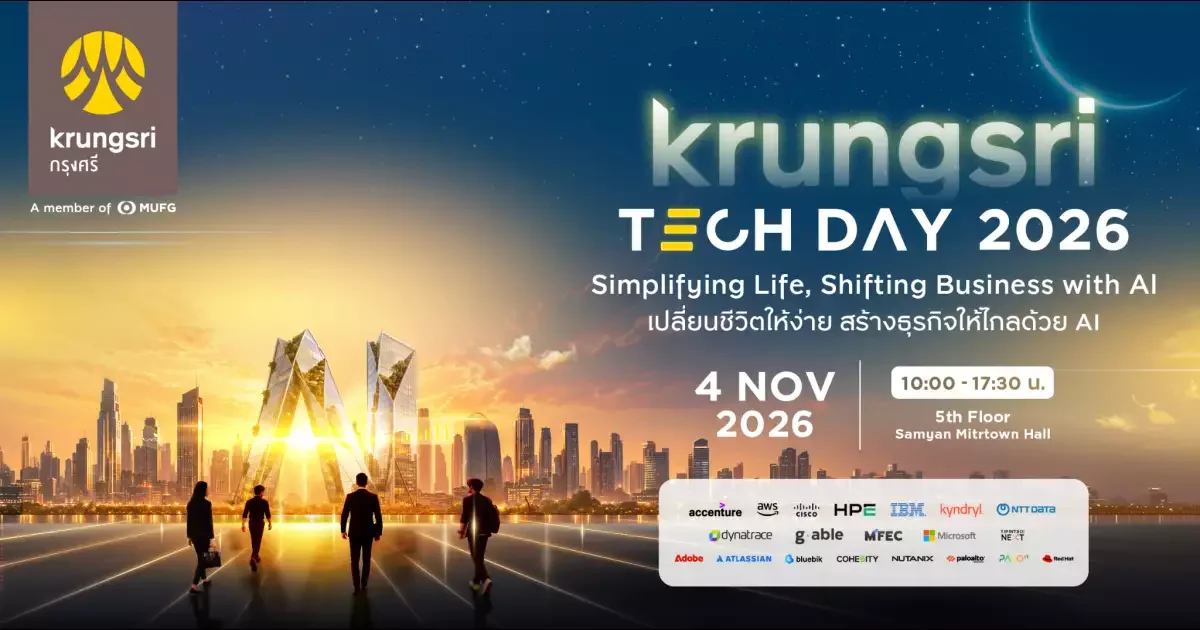 — กรุงศรีจัดงาน Krungsri Tech Day 2026 วันที่ 4 พฤศจิกายน 2569 ณ Samyan Mitrtown Hall เปิดให้ฟรี ภายใต้แนวคิด Simplifying Life, Shifting Business with AI
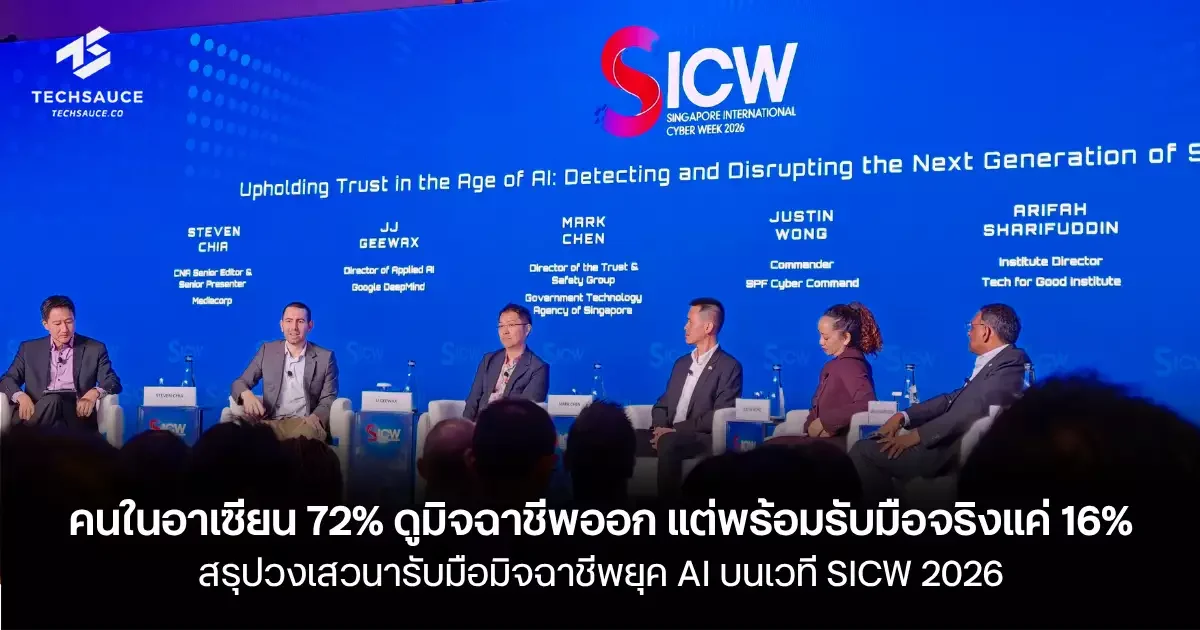 — ผู้บริหารในสิงคโปร์ถูกวิดีโอ Deepfake ปลอมเป็นนายกรัฐมนตรีหลอกโอนเงินเกือบ 5 ล้านดอลลาร์สิงคโปร์ ขณะที่ผลสำรวจในอาเซียนชี้คน 72% จับสัญญาณมิจฉาชีพได้ แต่พร้อมรั